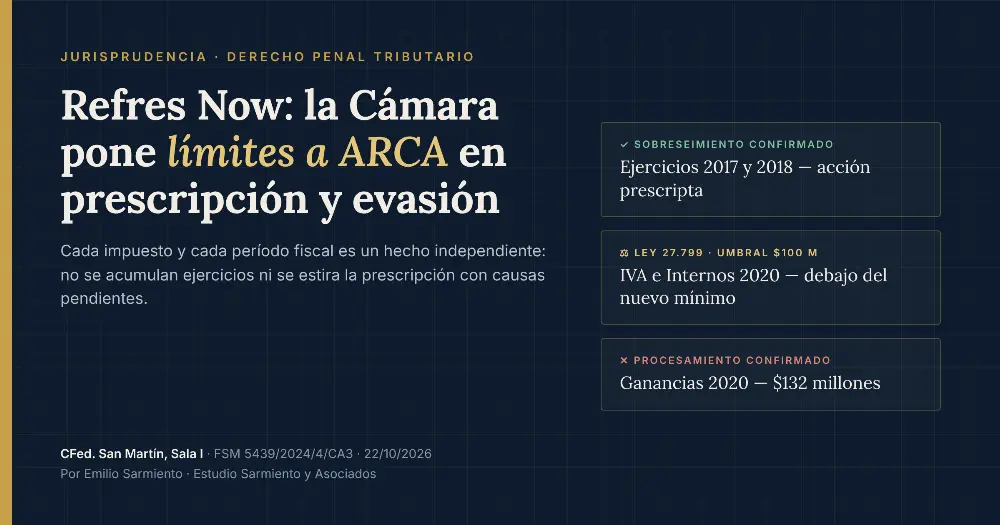
La Cámara Federal de San Martín confirmó los sobreseimientos por prescripción, aplicando nuevos umbrales penales para algunos tributos y manteniendo el procesamiento por Ganancias 2020. La causa se originó en una fiscalización de ARCA sobre Refres Now S.A. por presuntas irregularidades en las declaraciones juradas de 2017, 2018 y 2020.
En 2017, se cuestionó un préstamo atribuido a un accionista, con un ajuste de Ganancias de $242,55 millones. En 2018, se atribuyó a la empresa una duplicación de gastos y facturas, con ajustes en Ganancias, IVA e Impuestos Internos. En 2020, ARCA consideró insuficientemente justificado un pasivo de $650 millones registrado en el balance.
La Cámara rechazó argumentos de acumulación de importes de diferentes tributos o ejercicios, estableciendo que cada impuesto y período fiscal son hechos independientes. Confirmó la aplicación retroactiva de la Ley 27.799, que elevó a $100 millones el umbral de la evasión simple, manteniendo los sobreseimientos respecto de IVA e Impuestos Internos de 2020.
Sin embargo, el monto atribuido de $132 millones en Ganancias superaba este umbral, lo que llevó a la confirmación del procesamiento. La documentación presentada no demostraba el origen de los $400 millones recibidos, y la Cámara determinó que la compensación impositiva invocada por la defensa no era suficiente para extinguir la acción penal.


