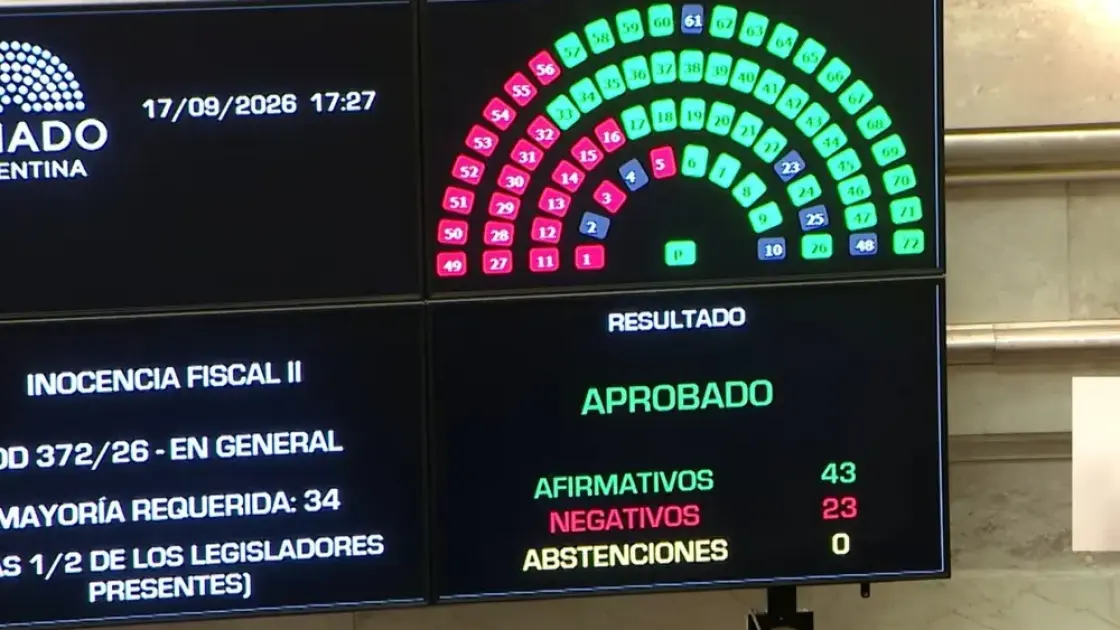
La nueva ley de Inocencia Fiscal II introduce cambios en las condiciones que determinan cuándo una discrepancia entre lo declarado por un contribuyente y lo calculado por ARCA puede ser considerada significativa. La norma establece un nuevo criterio para calcular dicha discrepancia y fija un monto mínimo.
Según la ley, una discrepancia se configura cuando el ajuste de ARCA genera un aumento del impuesto determinado de al menos un 15% respecto de lo declarado, o una reducción de los quebrantos, siempre bajo las condiciones previstas. Sin embargo, no habrá discrepancia significativa si el importe no supera el 5% del monto objetivo de punibilidad (MOP) establecido en el Régimen Penal Tributario.
El MOP para el cierre del período fiscal 2025 era de $1,5 millones, mientras que al momento de presentar la declaración jurada, el monto considerado podría ser de $100 millones, lo que implica que el 5% podría variar entre $75.000 y $5 millones.
La ley también establece un plazo de 15 días hábiles para que el contribuyente rectifique su declaración tras una notificación de ARCA, evitando que la diferencia sea considerada significativa si se corrige dentro de ese plazo.
ARCA será responsable de comprobar las discrepancias, considerando la información declarada por el contribuyente y la disponible en sus sistemas. Además, se modifican los límites para acceder al régimen simplificado de declaración jurada de Ganancias, manteniendo el requisito de residencia fiscal en Argentina.


