El nuevo acuerdo de FATSA extiende hasta el 31 de diciembre de 2027 las excepcionalidades parciales que vencían al finalizar 2026. Esta modificación es relevante para la liquidación del Formulario 931, ya que las partes acordaron mantener el tratamiento especial para ciertos incrementos salariales.
El acuerdo, firmado el 15 de octubre de 2026, establece que las excepcionalidades parciales se prorrogan hasta el 31 de diciembre de 2027, según lo dispuesto en el punto 14 del acuerdo del CCT 108/75 y CCT 122/75. Esto implica que los empleadores deben actualizar sus parametrizaciones para la liquidación de sueldos y cargas sociales, ya que la fecha de finalización anterior ya no es válida.
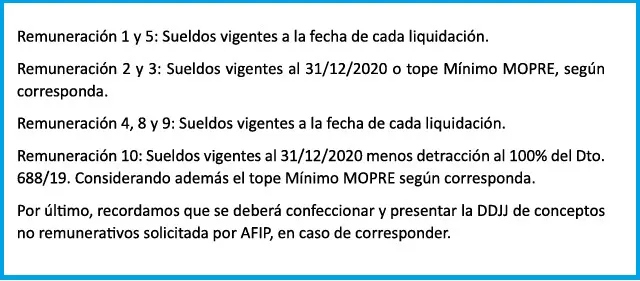
Las excepcionalidades parciales permiten considerar ciertos incrementos salariales como gratificaciones extraordinarias no remunerativas, lo que afecta los aportes del trabajador y las contribuciones patronales al Sistema Nacional de Obras Sociales. Es fundamental que los contadores revisen los conceptos comprendidos en estos acuerdos para determinar las bases imponibles adecuadas.


